※本ページはプロモーション(広告)を含みます。42年のカーライフと計7台の欧州車を乗り継いできた実体験に基づき、率直な本音で執筆しています。
冠水車の処理・処分・売却完全ガイド: ゲリラ豪雨等で冠水・水没した車の損しない処理方法(修理・車両保険全損・事故車専門買取の損益分岐点)、ディーラーでの処分料支払いが損である理由、水没車に値段がつく海外輸出・部品リサイクル構造、ローン残債の処理手順、税金還付金受け取りフローを35年外車オーナーMakoto-Tが客観的に徹底解説。
【1分でわかる結論】 ゲリラ豪雨や台風、突然の道路冠水で車が水没被害に遭ってしまった際、最も避けるべき致命的な行動は「ディーラーや近所の整備工場に言われるがまま、数万〜十数万円の廃車処分費用を払って手放してしまうこと」です。
冠水車の処理ルートは、工学的・金銭的に見て「①高額を覚悟して修理する」「②車両保険で全損処理して保険金を満額受け取る」「③事故車・水没車専門の買取業者に売却して現金化する」の3つに集約されます。フロアマットを超える浸水(シート座面付近)があった場合、一時的にエンジンがかかっても、後からワイヤーハーネス内部を毛細管現象で水が伝って端子が腐食し、原因不明の走行中エンストや悪臭が頻発します。そのため原則として「修理」は選ばず、「保険全損」または「専門買取」で手放し、次の安全な車両への軍資金に換えるのが最も合理的で大損しない出口戦略です。ローンが残っている場合でも、保険金や専門買取金を残債に充当して合法的に所有権を解除し、持ち出しを最小限に抑える確立された手続きが存在します。
| 処理ルート | メリット | デメリット・注意点 | 推奨されるケース |
| ① 修理して乗り続ける | 愛車を手放さずに済む | 修理費が数十万〜200万円超。数ヶ月〜数年後に電装系の腐食トラブルや悪臭が再発するリスク極大 | マフラー開口部未満の軽微な浸水で、電気系統やコンピューターが無傷な場合のみ |
| ② 車両保険で全損処理 | 協定保険価額(設定上限額)が満額支払われ、まとまった買い替え資金になる | 翌年の等級が「1等級ダウン」する。車は保険会社に引き渡す必要がある(代位取得) | 一般型またはエコノミー型車両保険(水災補償あり)に加入している場合 |
| ③ 事故車専門業者へ売却 | 廃車費用ゼロどころか数万〜数十万円の現金が手に入る。レッカー引き取りも無料 | 一般の中古車相場よりは買取額が下がる | 車両保険未加入、保険金だけでは足りない、または保険を使わず手放したい場合 |
【この記事の対象者と提供価値】
- 対象者:ゲリラ豪雨や台風、アンダーパス冠水などで愛車が浸水被害に遭い、「直して乗れるのか、それとも廃車しかないのか」「どこに相談すれば一番損をせずに手放せるか」とパニックになっている方。
- お届けする内容:日産ハコスカから始まり、ローバーミニ、旧型ディフェンダー110、ディスカバリー3、VWパサート、アウディA3、VW T-Roc、そして現在のFIATドブロまで42年・計7台の欧州車を乗り継いできた筆者が、数多くの車仲間の水害トラブル相談に乗ってきた経験と自動車流通の仕組みをもとに、冠水車の3大処理ルートの損益分岐点、ディーラー処分料を払ってはいけない理由、水没車に値段がつくメカニズム、ローン残債の消し込み手順まで客観的に徹底解説。
- 読者が得られる価値:不当な廃車費用や無駄な修理代を払うことなく、保険制度と専門買取ルートをフル活用して最も手元に多くのお金を残し、冷静かつ最短で次の安全なカーライフへ復帰できるようになります。
日産スカイライン(ハコスカ)からステアリングを握り始め、1989年式のキャブ車ローバーミニ、旧型ディフェンダー110、ディスカバリー3、VWパサートヴァリアント、アウディA3セダン、VW T-Roc TDI、そして現在の愛車であるFIATドブロに至るまで、42年のカーライフの中で35年間、計7台の欧州車を乗り継いできました。
私自身は幸いにも、現在暮らしている房総の住まいが近くに氾濫するような大きな河川や崩れる山のない少し高台(微高地)に位置しているため、普段利用するスーパーやコンビニへの道を含め、近年のゲリラ豪雨でも自宅や愛車が冠水被害に遭ったことはありません。
しかし、ひとたび台風や線状降水帯が日本列島を襲えば、テレビのニュースやネット上には、見慣れた幹線道路が一瞬にして茶色い濁流へと姿を変え、アンダーパスや低地の駐車場で無残にもルーフまで水に浸かってしまった無数の車が映し出されます。
私の車仲間や知人の中にも、通勤路の予期せぬ道路冠水に突入してしまったり、出先や契約駐車場で大切な愛車を水没させてしまい、青ざめた表情で相談してきた方が過去に何人もいました。
「朝起きて駐車場を見に行ったら、フロアまで泥水が押し寄せていた……」
「豪雨の中を走行中、急激に水位が上がってエンジンが止まり、車内に水が入ってきた……」
水が引いた後、泥まみれで動かなくなった愛車を前にして、誰もが深いショックと絶望感に打ちひしがれます。
そして、混乱した頭に重くのしかかってくるのが、極めて現実的で切迫した問題です。
「この動かない冠水車を、一体どうやって処理すればいいのか?」
「ディーラーに電話したら、『修理は無理です。廃車にするならレッカー代と手数料で8万円かかります』と言われた」
「愛着があるから何とか直したいけれど、見積もりが150万円を超えていて目の前が真っ暗になった」
「まだマイカーローンが200万円以上残っているのに、車が動かなくなったらどうすればいいのか……」
結論から申し上げましょう。
冠水した車を、慌ててディーラーや近所の整備工場に「廃車処分」として丸投げしてはいけません。それは自ら数十万円の現金をドブに捨てるのと同じ行為です。
車社会には、冠水車であっても損を最小限に抑え、手元にお金を残して合法的に手放すための「明確な出口戦略」が存在します。
予期せぬ水害に見舞われ、途方に暮れているドライバーのために、長年輸入車と自動車業界の構造を見つめてきたベテランの視点から、最も損をしない「冠水車の正しい処理プロトコル」を本音で分かりやすくお伝えします!
冠水車を処理する「3つの選択肢」と損益分岐点
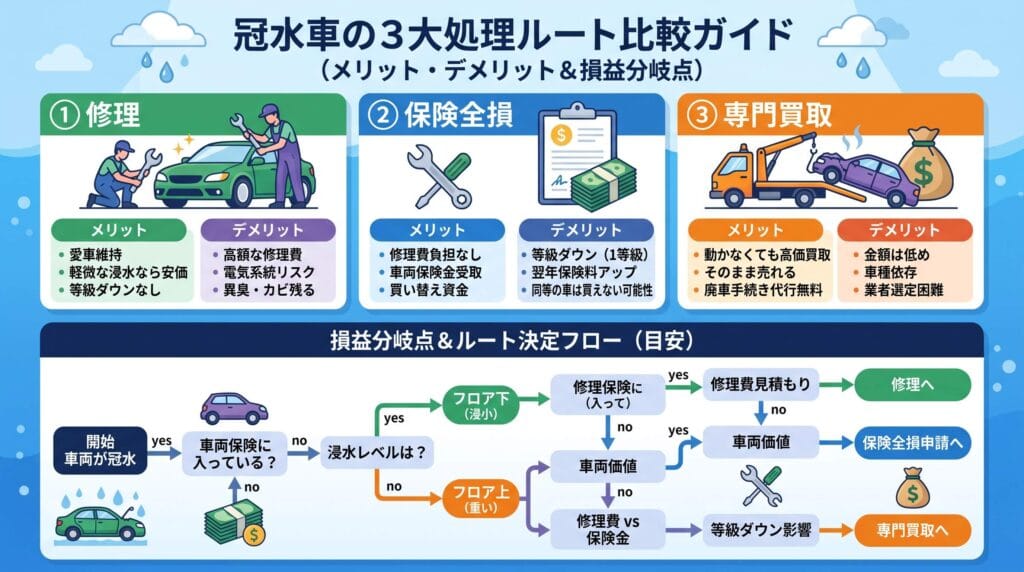
突然の冠水被害に遭った際、オーナーが取り得る現実的な選択肢は、以下の3つのルートしかありません。
【冠水車処理の3大選択肢】
選択肢①:「高額修理」を行って意地でも乗り続ける
選択肢②:「車両保険の全損特約」を使って満額の保険金を受け取る
選択肢③:「事故車・水没車専門の買取店」に売却して現金化する
それぞれの損益分岐点と、選ぶべき客観的な判断基準を詳しく紐解いていきましょう。
① 「修理して乗り続ける」べきか?(見えない腐食と修理費用の壁)
「家族との思い出が詰まった車だから、なんとか直して乗り続けたい」というお気持ちは痛いほど分かります。しかし、自動車の構造を工学的に知る人間として客観的にお伝えするなら、「シート座面付近まで浸水した車を修理して乗り続けるのは、経済的にも安全面でも絶対に避けるべき」です。
マフラーの開口部より下、ドアシル(敷居)の下端付近までの浸水で、フロアカーペットがうっすら湿った程度であれば、内装の脱着丸洗い乾燥と下回り油脂類の交換(数万〜十数万円)で安全に復旧できるケースもあります。
しかし、水がシートの座面下にまで達していた場合、状況は絶望的です。
現代のクルマは、低重心化と空間効率のために、フロア下やシート下のフレーム内に車載コンピューター(ECU)、エアバッグ制御ユニット、ハイブリッドシステムのインバーター・補機類、各種通信カプラーがぎっしりと敷き詰められています。これらが泥水に浸かると一網打尽に全損となり、部品交換費用だけで軽自動車でも50万〜80万円、普通車や輸入車なら150万〜250万円以上という莫大な見積もりが跳ね上がります。
さらに恐ろしいのは、大金を投じて修理を終えた数ヶ月後にやってくる「二次災害」です。
- ワイヤーハーネスの緑青(サビ)腐食:樹脂被膜で覆われた銅線ハーネスの内部を、毛細管現象によって汚水が吸い上げられ、数ヶ月〜1年以上の時間をかけて内部端子をじわじわと腐食させていきます。その結果、高速道路を巡航中に突然エンジンが停止したり、エアバッグ警告灯が点滅したりする「原因不明の電気トラブル」が永久に連鎖することになります。
- 消えない泥臭さとカビの異臭:エアコンのブロアファンやエバポレーターの奥深く、シート内部のウレタンフォームに染み込んだヘドロや下水の微粒子は、業務用のオゾン脱臭機や高圧スチーム洗浄を何度施しても完全に分解することは困難です。特に湿気の多い日や真夏の炎天下に駐車した後の車内は、息が詰まるほどの悪臭空間と化します。
百万円単位の大金を払って修理しても、新車時の信頼性と快適性が戻ることはありません。
② 「車両保険で全損処理」する(1等級ダウンと協定保険価額の活用)
もし被災した車が任意保険の「車両保険(一般型、または水災が担保されたエコノミー型)」に加入しているのであれば、迷わず保険会社へ連絡し、「全損処理」を目指すのが最も賢明な経済的出口になります。
台風、集中豪雨、洪水、高潮による冠水被害は、車両保険の約款において「水災」として正当に補償されます。
修理見積もり金額が、保険証券に記載されている「車両保険金額(協定保険価額)」を上回る場合、あるいは車内浸水によって修理不能(全損)と認定された場合、契約時に設定した保険金額の満額(全額)が支払われます。
【車両保険を使った全損処理のメリット】
・設定保険金額が300万円なら、免責ゼロで300万円全額が口座に振り込まれる
・「全損時諸費用特約」等が付帯していれば、保険金額の10%(最大数十万円)が追加給付される
・水災事故は「1等級ダウン(事故有係数適用期間1年)」で済むため、
自損事故(3等級ダウン)と比べて翌年の保険料アップの負担が極めて軽い
保険金を満額受け取り、その資金を元手に次の安全な車へ乗り換えることが、精神的にも金銭的にも最も傷口を小さく抑える正攻法です。
③ 「事故車・冠水車専門の買取店に売却」する(廃車費用ゼロ&現金化)
- 「そもそも車両保険に入っていなかった(対人・対物賠償のみ)」
- 「保険料を安くするために、エコノミー型から水災補償を外していた」
- 「年式が古く、設定されていた車両保険金額が10万〜20万円程度にしかならなかった」
- 「保険を使うと来年の保険料が上がるため、保険を使わずに車を処分したい」
このような状況に置かれた際、唯一にして最大の救済ルートとなるのが、「事故車・不動車・水没車を専門に扱う買取業者への売却」です。
ディーラーに相談すると「処分費用として数万円いただきます」と言われるような泥水浸水の不動車であっても、専門買取店に査定を依頼すれば、「廃車費用ゼロ・レッカー引き取り費用ゼロ」なのはもちろん、数万円〜数十万円(高年式車や人気SUVなら100万円以上)の現金で買い取ってもらえるのです。
⚠️ ディーラーに廃車費用を払うのは待ってください!水没車の無料査定
エンジン不動・泥水浸水の冠水車でも、パーツ需要や海外輸出相場で思わぬ高値がつきます。


【ディーラーの罠】「廃車費用5万〜10万円」を払ってはいけない理由
冠水車をどう処分するか悩んだ際、多くのオーナーが無意識にやってしまいがちなのが「車を買った正規ディーラーや近所の整備工場への丸投げ」です。しかし、ここに大きな落とし穴があります。
ディーラーが「査定ゼロ・処分料請求」にするカラクリ
正規ディーラーや一般的な中古車販売店は、仕入れた車両を自社の店頭で「一般の個人ユーザー向けの中古車」として再販することで利益を出しています。
しかし、日本自動車査定協会の規定において、冠水歴のある車は「商品価値が著しく低い事故車(冠水車)」と定義されており、後々の故障クレームのリスクが極めて高いため、自社の認定中古車として店頭に並べることは社内ルール上絶対にできません。
また、国内のオートオークションに出品しても、冠水車コーナーでは二束三文の買い叩きに遭うため、ディーラーにとって冠水車は「扱いに困る巨大な廃棄物」でしかありません。
そのため、解体業者を手配する手数料、不動車専用ローダーのレッカー代、陸運局での抹消登録代行費用を合算し、「処分手数料として5万〜10万円いただきます」という請求書を悪気なく提示してくるのです。ディーラーが不誠実なのではなく、彼らの流通構造上、そうせざるを得ないのが実情です。
水没車でも高値がつく理由(海外輸出・分解パーツ・スクラップ相場)
一方で、事故車・水没車専門の買取業者が、水浸しの不動車にしっかりとした買取金額をつけられるのには、明確な3つのビジネス的背景があります。
【冠水車に確実な価値が残る3大理由】
- 生きている中古パーツ(外装・骨格部品)の国内需要:
フロア下が泥水に浸かっていても、ボンネット、ヘッドライト、フロントバンパー、フェンダー、
ドアパネル、リアゲート、アルミホイールなどは完全な無傷です。これらが板金修理用の
優良リサイクル部品として、全国の整備工場やネット市場で高値で取引されます。 - 降雨の少ない乾燥国への「海外輸出ルート」:
中東、アフリカ、東南アジア、南米などの諸国では、日本車のエンジンや骨格に対する需要が
極めて旺盛です。人件費が安価な現地の職人がエンジンを完全オーバーホールし、電装系を引き直して
元気に再走行させる技術と環境があるため、輸出用ベース車両として高い相場が形成されています。 - 金属地金(スクラップ資源)としての確実な価値:
現代の乗用車には、1トン〜2トン近くの良質な鉄、アルミニウム、銅線、さらには排ガス浄化触媒に
含まれるプラチナやロジウム、パラジウムといった高額な貴金属が詰まっています。
鉄スクラップ相場に連動するだけでも、車には一定の資源価値が100%残っています。
動かなくなった冠水車であっても、決して「価値のないゴミ」ではありません。ディーラーにお金を払って引き取らせた車が、裏で解体業者に引き渡され、スクラップ業者からディーラー側へ買い取り金が支払われているケースすら存在します。「処分料を支払う側」になるのではなく、「価値ある資産として正当な対価を受け取る側」に回ること。これが冠水車処理における最大の防衛策です。
ローンが残っている冠水車はどう処理する?「オーバーローン」の解決策
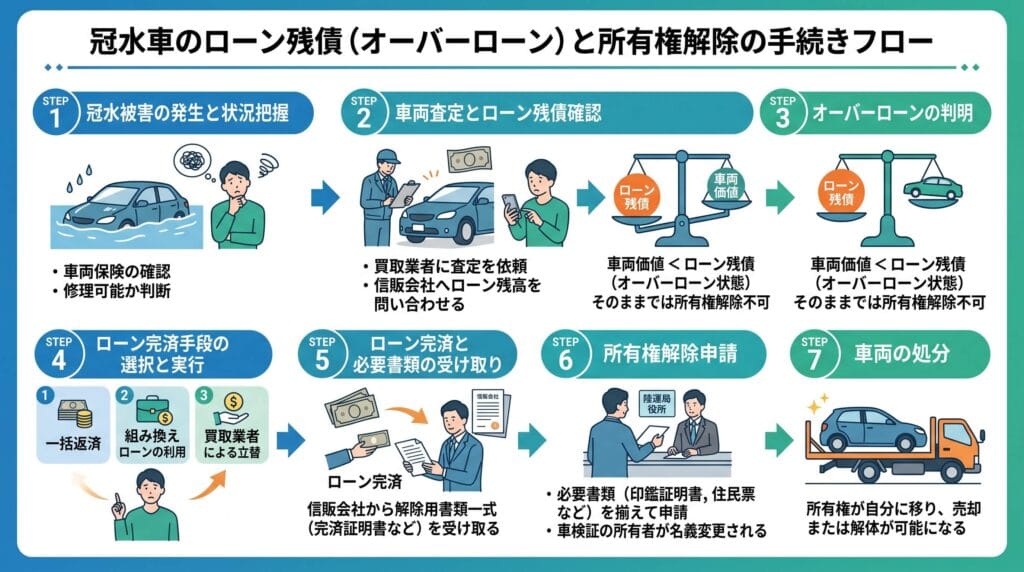
冠水車の処理において最も頭を抱え、胃を痛めるのが、「まだマイカーローンの返済が数年分残っている」というケースです。
所有権留保(車検証の所有者が信販会社)の壁
ディーラー系オートローンや残価設定型クレジット(残クレ)を利用して車を購入している場合、車検証を確認すると、使用者の欄に自分の名前、「所有者の欄」には信販会社やディーラーの名前が記載されています(いわゆる所有権留保)。
この状態の車は、法的には信販会社の担保財産となっているため、ローン会社の書面による承諾なしに勝手に廃車(永久抹消登録)したり、他人に売却したりすることは法律上許されません。
冠水車を手放して処理するためには、原則として「残っているローン残債を一括完済して、所有権を自分に移転(所有権解除)させる」必要があります。
オーバーローンを乗り切る3つの処理手順
車の時価評価額や保険金額が、残っているローン残高を下回ってしまう「オーバーローン(残債超過)」に陥った場合でも、以下の現実的なルートで解決を図ることができます。
【オーバーローン時の3大処理手順】
パターンA:車両保険金を信販会社へ一括送金し、不足分のみを「残債ローン」へ組み替える
パターンB:事故車専門買取店へ売却し、買取額を充当した上で、不足分を新しい車の購入ローンに一本化する
パターンC:GAP特約(車両全損時残債補償特約)を利用して残債を相殺する
事故車・水没車専門の大手買取店は、こうした信販会社との残債処理や所有権解除の手続きに日常的に対応しています。
「信販会社への残債確認代行」から「買取金額の直接充当」「不足分の分割払いへの組み替え手続き」まで、窓口となってスムーズに手続きを一本化してくれるため、ローンが残っているからといって一人で抱え込んでパニックになる必要はありません。
🚗 水害からの買い替えに!修復歴なし・安全な非公開車両を探す
愛車を失った後の新しい足車探し。一般の中古車サイトに並ぶ前の「ワンオーナー・記録簿付き良質在庫」から、プロが予算に合わせて最適な1台を無料でピックアップしてくれます。水没車・事故車は完全排除されているため安心です。

冠水車を手放す・処理する際の「正しい手続き5ステップ」
被災して動かなくなった車を、最も有利な条件でトラブルなく最終処分するための具体的な実務ステップを整理しました。
【冠水車の損しない処理手順 5ステップ】
ステップ①:泥の付着ラインと現場の証拠写真を撮影し、レッカー搬送する
ステップ②:加入している自動車保険会社へ連絡し、水災調査を依頼する
ステップ③:事故車・水没車専門の買取店へ査定を依頼し、相見積もりを取る
ステップ④:必要書類(車検証・印鑑証明等)を揃えて車両を引き渡す
ステップ⑤:自動車税・自賠責保険・重量税の「還付金」を確実に回収する
ステップ①:写真撮影と搬送(エンジン始動は厳禁)
水が引いた直後、車体に残っている「泥の付着ライン(どこまで水が達したかの境界線)」を、スマートフォンで広角とアップの両方から多角的に撮影してください。車内のフロアマットやシートの湿り具合、メーターパネルの状況なども克明に記録します。これは保険会社のアジャスター(損害調査員)や買取店の査定士に対する、最も客観的で強力な証拠資料になります。
この際、キーを回してエンジンをかけたり、ハイブリッドのスタートボタンを押したりすることは絶対に厳禁です。 濡れた電装系に通電した瞬間にショート火災を起こしたり、シリンダー内に残った水を圧縮してエンジンが物理破壊(ウォーターハンマー)されるリスクがあります。移動させる際は、必ずJAFや任意保険付帯のロードサービスを手配し、レッカー車(積載車)で安全な保管場所へ移動させてください。
ステップ②:保険会社への連絡
ご加入の損害保険会社へ電話し、「ゲリラ豪雨による道路冠水(または駐車場水没)被害」を報告します。
車両保険が適用可能な場合、数日〜1週間程度で専任のアジャスターが車両の保管場所を訪れ、損害額の算定と「全損判定」の可否を調査します。設定保険金が満額支払われる全損判定が出た場合は、保険金を受領して車両の所有権を保険会社へ引き渡すのが標準的な流れとなります。
ステップ③:事故車専門買取店での相見積もり
「車両保険に入っていなかった」「保険の査定額が低すぎて納得がいかない」「保険を使わずに手放したい」という場合は、すぐに事故車・水没車専門の買取店(タウなど)へWebから無料査定を依頼します。
スマートフォンで撮影した写真を数枚アップロードするだけで、即日〜翌日には概算の買取金額が提示されます。1社だけでなく2〜3社で競合させることで、買取額を数万〜十数万円引き上げることが可能です。
ステップ④:書類の準備と車両の引き渡し
売却および廃車抹消手続きに必要な書類を揃えます。専門買取業者を利用する場合、陸運局での複雑な抹消登録手続きはすべて無料で代行してくれます。
- 自動車検査証(車検証・原本)
- 自賠責保険証明書
- リサイクル券(預託証明書)
- 印鑑登録証明書(発行から3ヶ月以内のもの・普通車の場合)
- 実印(譲渡証明書および委任状への捺印)
ステップ⑤:先払いした税金・保険料の「還付金」を回収する
車を陸運局で「永久抹消登録(廃車)」した場合、前払いしている公的な税金や保険料が月割りで戻ってきます。
- 自動車税種別割:抹消手続きを行った翌月から、年度末(翌年3月)までの過払い分が各都道府県税事務所から指定口座へ還付されます。
- 自動車重量税:車検の残存期間が1ヶ月以上残っている場合、使用済自動車の解体届出を行うことで、国税庁(税務署)から還付されます。
- 自賠責保険料:契約している保険会社の窓口で解約手続きを行うことで、残りの月数に応じた解約返戻金が返還されます。
一般的な廃車代行業者の中には、これらの還付金について説明せず、自社の利益として着服してしまうケースも見受けられます。契約書や見積書を交わす際、「自動車税や重量税の還付金はきちんと手元に振り込まれるか」を必ず明確に確認してください。
🛠️ 千葉県内・近郊の輸入車対応 専門整備工場一覧
専用テスター(診断機)完備・OEMパーツ対応など、ディーラー以外で安心して任せられる主治医ファクトリー
| 工場名 / 店舗名 | エリア・所在地 | 主な対応メーカー | 設備・得意分野・特徴 | 車検・工賃目安 |
|---|---|---|---|---|
|
アウトプラッツ 千葉 欧州車専門 | 千葉市美浜区 (湾岸・千葉市周辺) | VW / Audi / BMW / メルセデス |
・ODIS同等テスター完備 ・DSGオイル圧入・重整備対応 ・優良OEM部品の提案力に強み |
ディーラー比 約3〜4割安 |
|
ボッシュ カー サービス (BCS) 船橋・習志野 BOSCH認定マイスター | 船橋市 / 習志野市 (総武・京葉エリア) | ドイツ車・イタリア車全般 (欧州車フル対応) |
・BOSCH KTS最新診断機完備 ・OBD電子車検・AGMバッテリー登録 ・電装系トラブル・警告灯診断に特化 |
工賃適正 見積もり明瞭 |
|
ボッシュ カー サービス (BCS) 柏・松戸 特定整備認証工場 | 柏市 / 松戸市 (東葛エリア) | VW / Audi / ボルボ / MINI |
・足回りブッシュ・ローター交換実績多数 ・エーミング(先進安全支援)対応 ・ネット購入パーツの持ち込み相談可 |
ディーラー比 約2〜3割安 |
|
ユーロファクトリー 房総・木更津 地域密着プロショップ | 木更津市 / 市原市 (内房・房総エリア) | BMW / メルセデス / FIAT等 |
・下回り防錆塗装・潮風対策 ・マルチスキャンツール完備 ・定期点検から足回りリフレッシュまで |
良心的工賃 地域密着 |
|
グーネットピット加盟 輸入車認証工場群 Web即時予約 | 千葉市中央区・各市町村 (千葉県全域 150店舗超) | 各店舗により異なる (車種別絞り込み可) |
・作業実績ブログで事前確認可能 ・オイル交換・パッド交換の工賃比較が容易 ・代車無料店舗多数 |
相見積もりで 最安追求可 |
💡 どこに頼むべき? 整備工場タイプ別の違いと使い分け
| 工場タイプ | 時間工賃 (レバーレート) | 部品の選択肢 | 診断テスター | おすすめのシチュエーション |
|---|---|---|---|---|
| 正規ディーラー | 約 18,000〜25,000円 | 純正新品(Assy交換のみ) | 本国直結(最先端) | 新車保証期間内(1〜3年目)、リコール対応 |
| 輸入車専門店 / BCS★ | 約 10,000〜14,000円 | 純正 + 優良OEM部品 | BOSCH等 高度診断機完備 | 保証切れ後(5年目以降)、車検代を安く抑えたい時 |
| 一般民間車検場・用品店 | 約 8,000〜10,000円 | 汎用品 / 社外品 | 国産用メイン(輸入車は簡易) | オイル交換・タイヤ交換など日常の軽作業 |
よくある質問(FAQ)※冠水車の処理・売却・保険に即答
Q1. 冠水車を修理して乗り続けるのは本当にやめたほうがいいですか?
要点:フロアマットを超える浸水(シート座面付近)があった場合、修理して乗り続けるのは原則おすすめしません。一時的に動くようになっても、配線内部を毛細管現象で水が伝い、数ヶ月〜数年後に端子の腐食(緑青)で走行中に突然エンジン停止や警告灯点滅を引き起こすほか、乾燥後も泥・カビの異臭が消えないためです。
Q2. ディーラーで「廃車費用が5万〜10万円かかる」と言われたらどうすればいいですか?
要点:絶対にその場でサインして処分料を払ってはいけません。一般的なディーラーは冠水車を自社で再販できないため処分費用を請求しますが、事故車・廃車専門の買取業者に依頼すれば、生きたパーツや鉄資源、海外輸出ルートを評価して数万〜数十万円で買い取ってもらえるケースが大半です。
Q3. 車両保険で全損保険金を受け取った場合、冠水した車は手元に残せますか?
要点:原則として、全損保険金を満額受け取った時点で車両の所有権は保険会社へ移転(代位取得)するため、車は保険会社に引き渡す必要があります。ただし、保険会社と交渉してスクラップ評価額(残存価値相当額)を保険金から差し引くことで、車を手元に残して専門買取店へ売却できる特例もあります。
Q4. 水没した車でも本当に専門買取業者なら値段がつきますか?
要点:確実に値段がつきます。水没車であっても、水に浸かっていないボンネットやドアパネル、ヘッドライト、アルミホイールなどの無事なパーツは中古部品として需要があり、水害の少ない中東や東南アジアなど海外市場への輸出需要や金属地金(スクラップ)としての価値があるためです。
Q5. ローンが残っている冠水車でも廃車や売却の処理はできますか?
要点:処理可能です。車検証の所有者が信販会社やディーラーになっている(所有権留保)場合でも、車両保険金や事故車専門買取店の買取金をローン返済に充当して完済するか、残債を新たな無担保ローン(残債ローン)に組み替えることで所有権を解除し、売却・廃車手続きを進められます。
まとめ:冠水車は「慌てて廃車にせず、専門ルートで賢く処理」せよ
愛車の冠水被害は、ドライバーにとって人生の中で最も突然で、受け入れがたい理不尽なアクシデントです。
泥水に浸かり、異臭を放つ愛車を前にすると、激しい疲労感から「もう一刻も早く視界から消してしまいたい」と自暴自棄になり、ディーラーに処分料を払って書類にサインしてしまいたくなる心理もよく分かります。
しかし、そこで一度だけ深呼吸をして、立ち止まってください。
- シート座面付近まで浸水した車は、無理に百万円以上の修理費をかけず「手放す決断」をする
- 車両保険(水災補償)に入っているなら、迷わず「全損認定」を目指して保険金を満額受け取る
- 保険が使えない場合でも、ディーラーに処分料を払わず「事故車・水没車専門買取店」で現金化する
- ローンが残っていても、専門業者のサポートを活用して所有権解除と一本化を進める
- 永久抹消手続きを正しく行い、前払いした自動車税や重量税の還付金をしっかり回収する
この客観的な処理ルールを徹底するだけで、手元に残る金額は数十万円から場合によっては100万円以上も変わってきます。
愛車という形あるモノは失われてしまうかもしれませんが、冷静に対処して手元に残した資金は、あなたとご家族が再び安全で笑顔あふれるドライブを取り戻すための「確かな再起の力」になります。
諦めて処分料を払ってしまう前に、まずは事故車専門の無料Web査定や保険会社への相談から、次の一歩を踏み出してみてください!
予算と希望に合わせて最適な1台を無料でWeb検索の結果から好きな車を選ぼう!日本車から外車まで多くの車があります。

【免責事項】
本記事に掲載している冠水車の処理方法、修理費用目安、車両保険の適用基準、売却相場および税金還付に関する記述は、筆者(カーライフ42年・輸入車歴35年のベテランオーナー)の知見および自動車流通・損害保険制度の一般的な公開情報に基づく客観的な考察・解説です。浸水の深さ、車両の構造、ご加入の自動車保険約款、信販会社の規定、および買取業者の査定基準によって実際の対応や受取金額は大きく異なります。具体的な廃車手続きや保険請求、売却のご判断に際しては、必ずご自身で加入保険会社、信販会社、正規ディーラーまたは専門買取店へご相談のうえ、最終的なご判断をお願いいたします。