※本ページはプロモーション(広告)を含みます。35年の実体験に基づき、率直な本音で執筆しています。
ゲリラ豪雨から車を守る予防策と限界水深ガイド: ゲリラ豪雨・集中豪雨から車を浸水させないための事前防衛術(ハザードマップ確認、自走式立体駐車場への事前疎開、気象アラート活用)、乗用車と都市型SUVの物理的限界水深(10〜15cm基準)、アンダーパス等の危険地形回避、脱出用ハンマーによるガラス粉砕手順、新車特約(新価特約)による保険防衛を35年欧州車オーナーMakoto-Tが工学的に解説。
【1分でわかる結論】
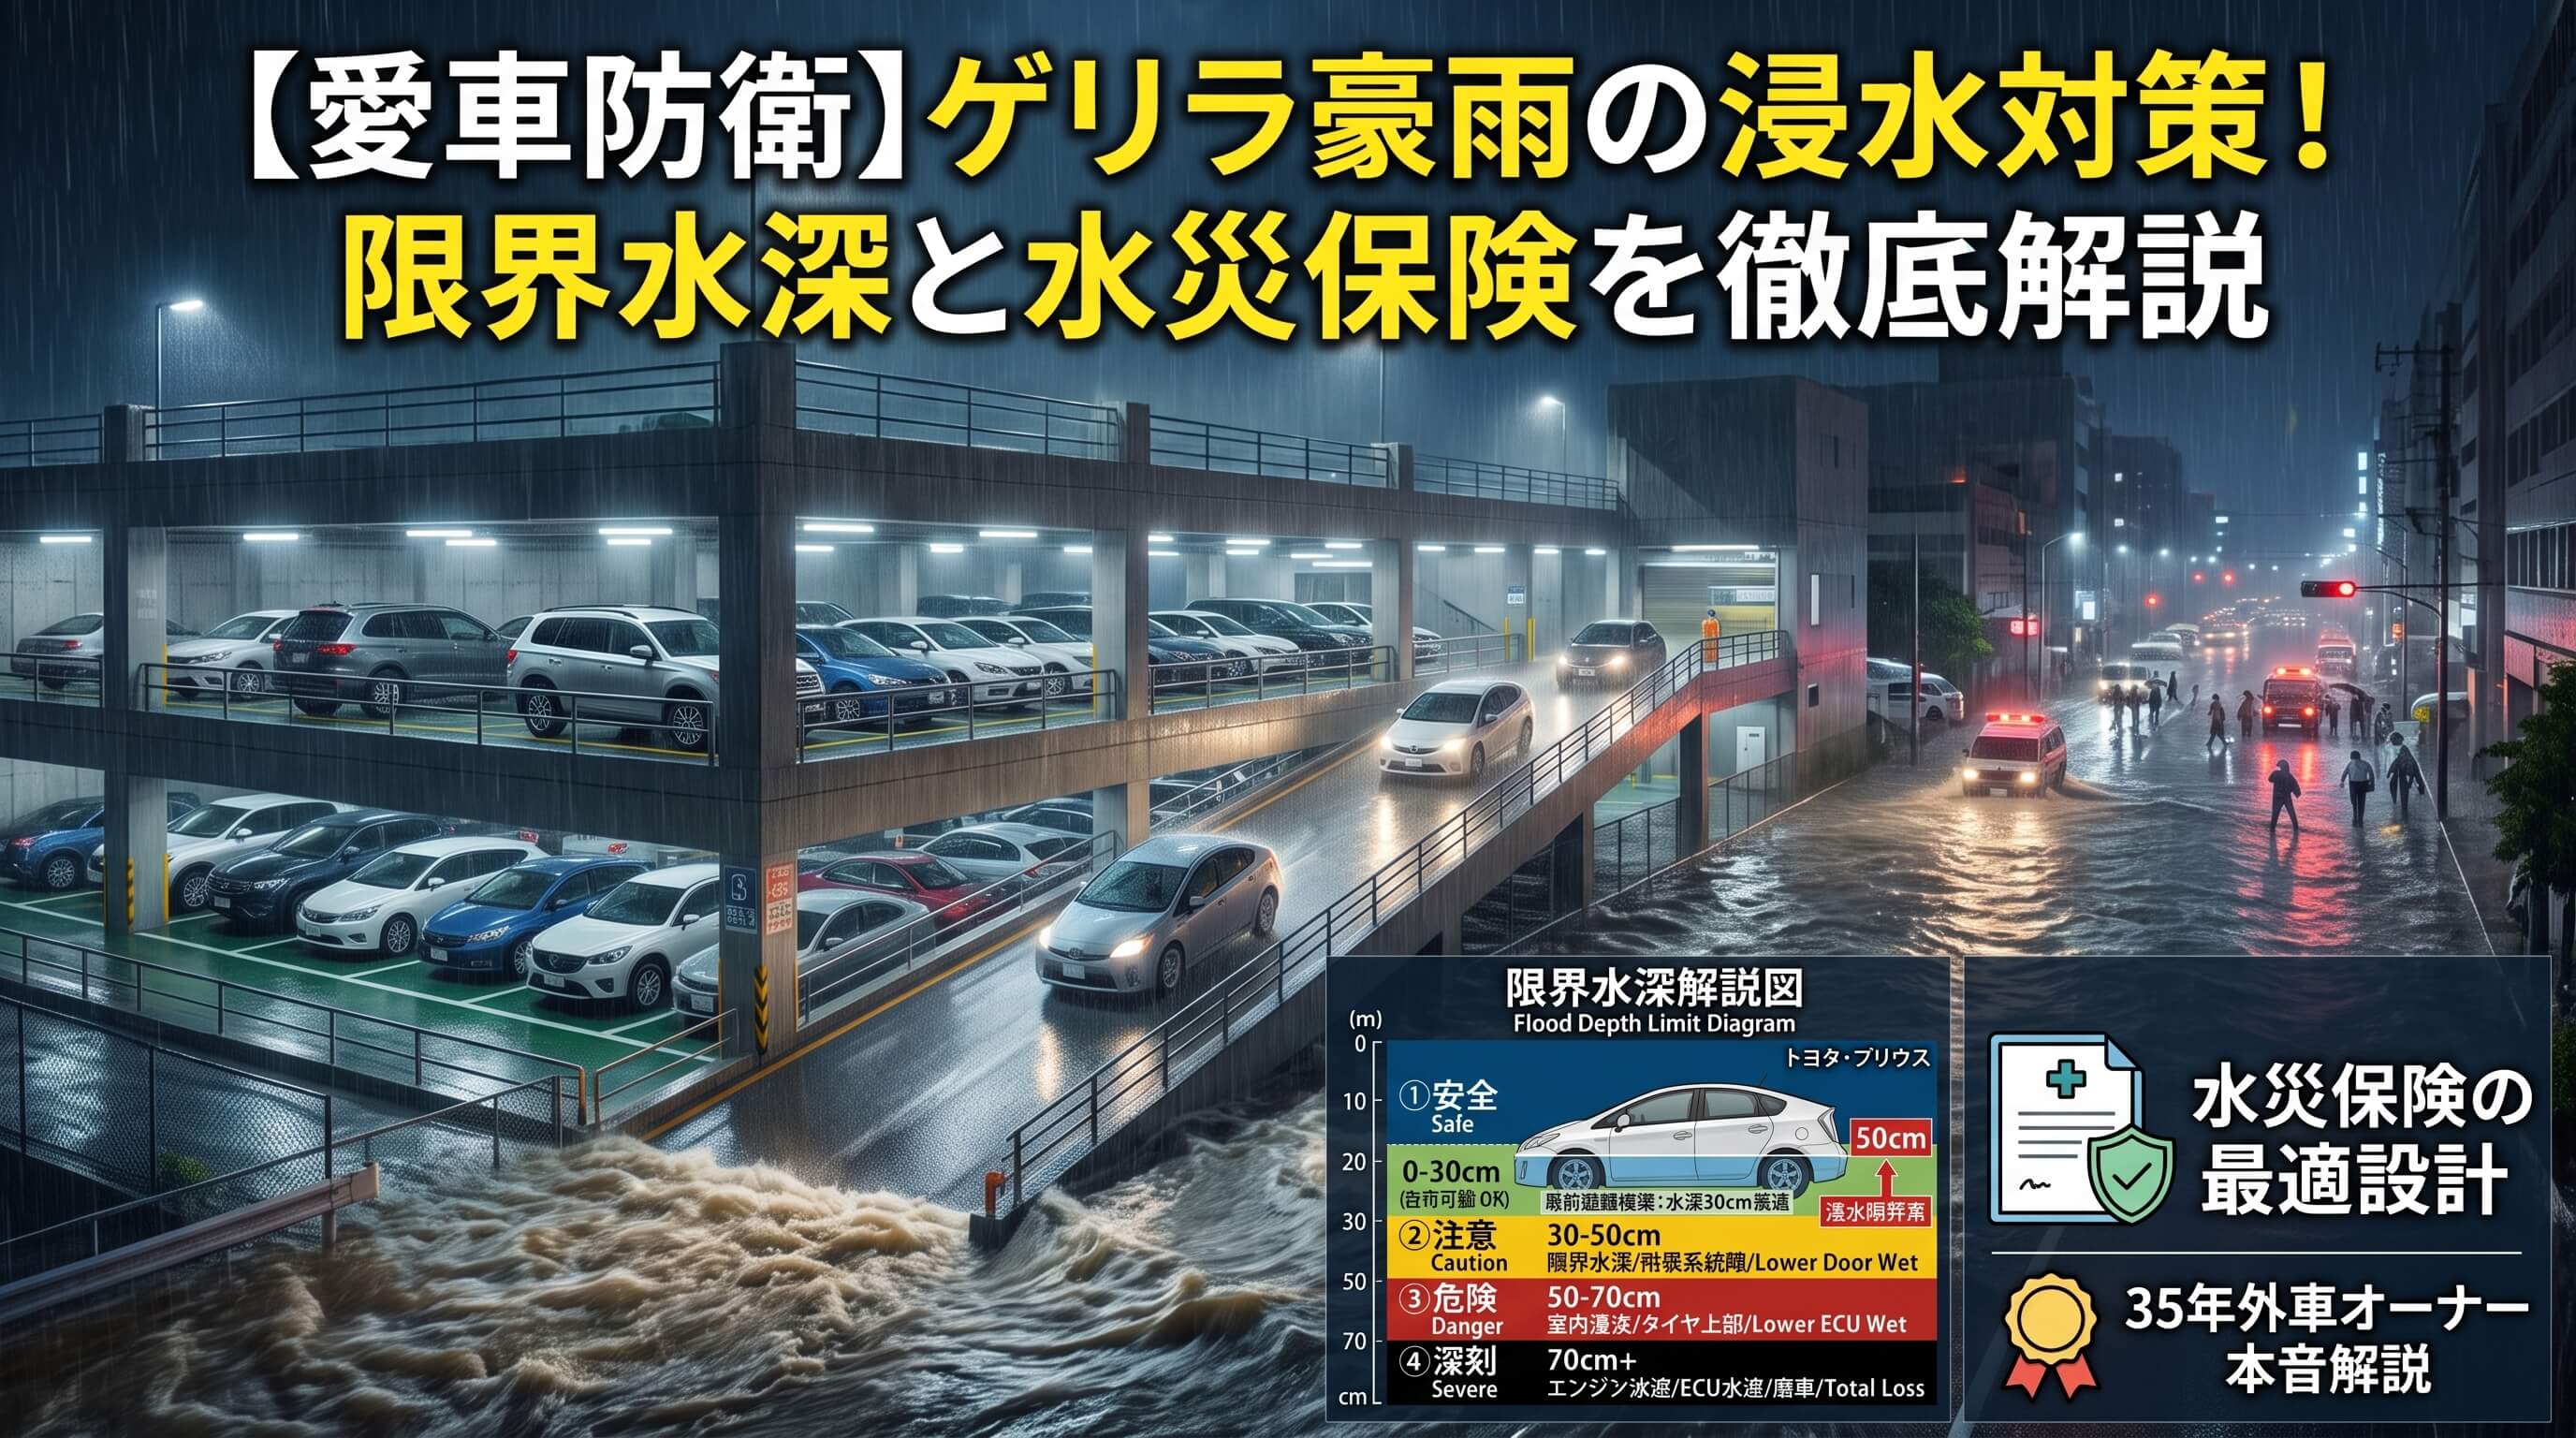
【1分でわかる結論】 局地的なゲリラ豪雨や線状降水帯から愛車を守る最大の鉄則は、「冠水してから慌てるのではなく、豪雨の前に【事前防衛】を完了させておくこと」です。自宅や勤務先がハザードマップの浸水想定区域にある場合、大雨警報や線状降水帯の予測が出た段階で、タイムズ等の「自走式立体駐車場の2階以上」へわずか1,000〜2,000円で車を事前疎開させることが、数百万円の全損を防ぐ最も費用対効果の高い防衛策になります。
また、走行中に冠水路に遭遇した際の物理的な安全限界水深は「ドアシルおよびマフラー開口部未満(水深約10cm〜15cm)」です。車高の高いSUVであっても、前走車の引き波を被ればフロントグリルの吸気口から水を吸い込み一撃でエンジンが全損します。万が一の浸水に備え、車内には「脱出用ハンマー」を常備し、自動車保険には時価下落によるローン残債(オーバーローン)を防ぐ「新車特約(新価特約)」を必ずセットしておくことが、自然災害大国・日本で愛車と家計を守り抜く唯一の完全防衛マニュアルです。
🎯 この記事の対象者と提供価値
- この記事の対象者:毎年のように発生するゲリラ豪雨や台風に対して「自分の愛車は大丈夫だろうか」と不安を抱えている方、近所の道路や駐車場が冠水しやすい環境にお住まいの方、そして万が一の水害時にも一切の金銭的損失を出したくない堅実なドライバー。
- お届けする内容:ハコスカから始まり、ローバーミニ7年、ディフェンダー110に8年、ディスカバリー3、VWパサート5年、アウディA3、VW T-Roc5年、そして現愛車FIATドブロまで42年間・計7台の欧州車を乗り継いできた筆者が、渡河性能や吸排気レイアウトを知り尽くした工学的知見に基づき、浸水を未然に防ぐ「事前疎開術」、冠水道路の「限界突破水深」、命を守る「脱出プロトコル」、そして「水災に強い保険特約の設計法」を徹底解説。
- 読者が得られる価値と次の行動:気象情報が出た瞬間に迷わず取れる「具体的な防衛行動」が明確になり、愛車の水没リスクを物理的にゼロへと近づけることができます。さらに保険設計を見直すことで、予期せぬ自然災害に見舞われても経済的破綻を確実に回避できるようになります。
異常気象の時代に愛車をどう守るか。微高地に住む私の視点と教訓
「たった15分の土砂降りで、道路が川になって車が動かなくなった」
「朝起きてガレージを見たら、車がタイヤの半分まで水に浸かっていた」
近年の日本の夏から秋にかけて頻発するゲリラ豪雨や線状降水帯の雨量は、もはや都市部の排水インフラの許容量を完全に超越しています。1時間に50ミリ、80ミリ、時には100ミリを超える猛烈な雨が降れば、整備されたはずのアスファルトは瞬く間に濁流のプールへと姿を変えます。
私自身は現在、千葉県・房総半島の小高い丘(微高地)に暮らしています。
近くに決壊するような暴れ川や崩れる崖がなく、雨水が自然と低い方へ流れていく地形のため、幸いにも自宅の車庫で愛車が冠水被害に遭ったことは一度もありません。日頃から利用するスーパーやガソリンスタンドへの生活道路も、冠水しやすいアンダーパスを通らないルートを自然と選択できています。
しかし、ひとたびニュースを見れば、水没してライトを虚しく点滅させたまま立ち往生する無数の車が映し出されます。
私の知人や車仲間の間でも、「いつも通る道だから大丈夫だと思って進んだら、前が見えない深みにはまってエンジンが止まった」「会社の平置き駐車場が冠水して廃車になった」と頭を抱えて相談してきた方が過去に何人もいました。
免許を取得して42年間、最後の日本車となったハコスカから始まり、雨の日にはデスビ(点火配電器)にゴム手袋を被せて湿気対策をしていたキャブ車のローバーミニに7年、渡河性能500mmを誇る無骨な旧型ランドローバー・ディフェンダー110に8年、ディスカバリー3、パサート、アウディA3、T-Roc、そして現在のFIATドブロと欧州車を乗り継いできた私から申し上げます。
「水没車の見分け方や、壊れた後の処分法を学ぶ前に、何よりも優先すべきは『愛車を絶対に水に近づけない完全防衛の知識』です」
愛車が一度でも泥水に浸かってしまえば、どれだけ大金をかけて修理しても、目に見えない電気配線の腐食やカビの悪臭から完全に逃れることはできません。
今回は、「愛車を浸水から未然に守り切るための予防工学と保険戦略」を、包み隠さず本音でお伝えします。
【事前防衛】ゲリラ豪雨で車を沈めないための「ハザードマップ活用と車庫疎開術」
水害対策において最も重要でありながら、多くのドライバーが見落としているのが「豪雨が降る前の事前行動」です。雨が降り始めてから愛車を救い出そうとするのは極めて危険であり、道路が冠水した後に車を動かすことは不可能です。
【愛車を水没から守る3大事前防衛アクション】
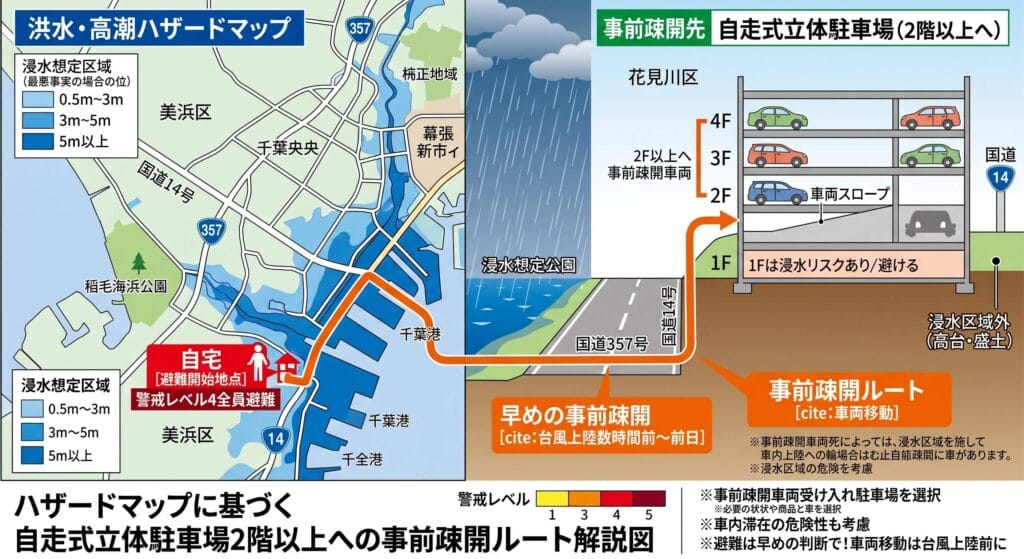
① 国土交通省「重ねるハザードマップ」で自宅・勤務先・月極駐車場の水害リスクを特定する
② 線状降水帯や大雨警報の予報が出たら、迷わず「自走式立体駐車場の2階以上」へ車を疎開させる
③ 高性能気象アプリ(キキクル・雨雲レーダー)で「雨が降る前の危険アラート」を先取りする
① 「重ねるハザードマップ」で駐車場の浸水想定深さをミリ単位で把握する
まず今すぐスマートフォンで確認していただきたいのが、国土交通省が提供している「重ねるハザードマップ」です。
自宅のガレージだけでなく、通勤先の駐車場、よく利用する駅前のコインパーキングの住所を入力し、「洪水」「内水氾濫」「高潮」のレイヤーを重ねてみてください。
- 浸水想定深さ 0.5m未満(黄色): 大人の膝下程度。床下浸水レベルですが、一般的な乗用車にとってはマフラー水没・フロア浸水の危険ゾーンです。
- 浸水想定深さ 0.5m〜3.0m(薄い青〜濃い青): 車両が完全に水没・全損する絶対危険地帯です。
もし普段愛車を停めている場所が「黄色」や「青色」に少しでもかかっているなら、「雨が降ったら浸水する可能性がある場所」として認識を改める必要があります。
② わずか数千円!「自走式立体駐車場(2階以上)」への事前疎開が最強の防衛策
自宅や駐車場が浸水想定区域にある場合、台風の接近や線状降水帯の発生予測が出た段階で実践すべき最強の防衛策が「車の事前疎開(一時避難)」です。
近隣にある大型ショッピングモール、駅前のタイムズ、総合病院などに併設されている「自走式の立体駐車場」を探してください。そして、豪雨のピークが来る前日または当日の午前中のうちに、車を立体駐車場の「2階以上(3階や屋上フロア)」へ移動させて駐車しておくのです。
- 24時間の最大駐車料金: およそ 1,000円〜2,500円前後
わずか2,000円前後の駐車料金を払うだけで、数百万円の愛車が泥水に沈んで廃車になるリスクを「100%物理的に回避」することができます。これほど費用対効果の高い保険は世の中に存在しません。
【注意!避けるべき立体駐車場のタイプ】
・地下駐車場:地上から雨水が一気に流れ込み、巨大な水槽と化すため絶対NG!
・機械式パレット(地下格納タイプ):下段に車が入っている状態で停電すると水没確定&出庫不能。
・フラップ板式のコインパーキング:冠水でフラップ板の電気系統がショートすると、水が引いても板が下りず出庫できなくなります。
③ 雨雲レーダーと「キキクル(大雨・洪水警報の危険度分布)」の活用
ゲリラ豪雨の恐ろしさは「予測の難しさ」にありますが、現代の気象庁データは格段に進化しています。
気象庁がリアルタイムで更新している「キキクル(危険度分布)」や、ウェザーニュースの「雨雲レーダー」をスマホのホーム画面に配置しておきましょう。
警報級の大雨が迫っているサイン(キキクルで「黄色:注意」から「赤色:警戒」に変わる段階)をキャッチしたら、不要不急の運転を直ちに取りやめ、車を高台や立体駐車場へ避難させる決断を下してください。
💡 【プロの整備目線で愛車を守る】
豪雨の季節を迎える前に、ワイパーゴムの拭き取り性能やタイヤの残り溝(スリップサイン)、ウインドウの油膜取りを万全にしておくことが事故防止の第一歩です。輸入車の消耗品交換や法定点検は、信頼できる専門工場のセカンドオピニオンを活用して賢くコストを抑えましょう。

【工学的限界】乗用車・SUVが耐えられる「冠水道路の限界水深」と吸排気の仕組み
「外出先で急な豪雨に見舞われ、目の前の道路が冠水してしまった…」
そんな時、ドライバーとして知っておかなければならないのは、自分の車が物理的に「何センチの水深までなら耐えられる構造になっているか」という工学的事実です。
【車種タイプ別の物理的限界水深の目安】
■ 一般的なセダン・ハッチバック・ミニバン(プリウス、セレナ、ゴルフ等)
・安全限界水深:約 10cm〜15cm(ドアシル・マフラー排気口未満)
・危険水深:約 25cm〜30cm(タイヤの半分以上・フロア浸水開始)
■ 都市型クロスオーバーSUV(ヤリスクロス、CX-30、T-Roc、ハリアー等)
・安全限界水深:約 15cm〜20cm(最低地上高レベル)
・危険水深:約 30cm〜40cm(吸気ダクトへの波の侵入ライン)
■ 本格クロカン四輪駆動車(ディフェンダー、ランドクルーザー、ラングラー等)
・渡河性能スペック:約 500mm〜900mm(専用設計の吸気レイアウト)
エアクリーナー吸気ダクトとマフラーの物理的レイアウト
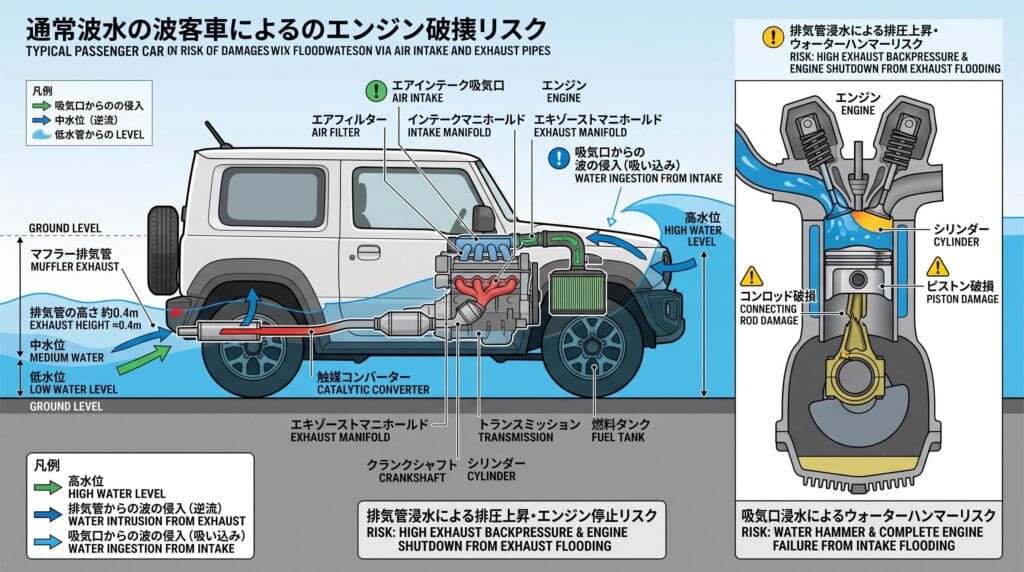
車が水没して動かなくなる直接的な原因は、電気系統のショートだけではありません。内燃機関が息をするための「エアクリーナー(吸気口)」と、排気ガスを吐き出す「マフラー(排気管)」に水が侵入することです。
- 吸気口の低さ: 現代の乗用車は、冷たい外気を効率よく取り込むため、エアインテーク(空気取り入れ口)がフロントグリル内部やフェンダーライナーの奥など、地上から約40cm〜50cm前後の極めて低い位置に設計されています。
- マフラーの逆流: マフラーの出口は地上約20cm〜25cm付近にあります。走行中は排気ガスの圧力で水を押し返せますが、減速したり一時停止してアイドリング回転数(約700〜800rpm)に落ちた瞬間、水圧が排圧に打ち勝ち、排気管を通じて触媒やシリンダーへと泥水が逆流します。
前走車の「引き波(バウウェーブ)」が愛車を仕留める
水深が20cm程度であっても、絶対に油断できないのが「前を走る車や対向車が立てる波」です。
特に車高の高い大型ダンプトラックや大型バスが冠水路を通過すると、船首が水を押し分けるのと同じ「引き波(バウウェーブ)」が周囲に広がります。
対向車線から押し寄せてきた波を正面から被ると、実際の水深が20cmであっても、波の高さは一時的に60cm〜80cmへと跳ね上がります。 この瞬間、フロントグリルの吸気口が水面下に沈み、エンジンが大量の泥水を一気に飲み込んで「ウォーターハンマー現象(コンロッド折損)」を引き起こし、即死します。
アンダーパス・すり鉢状道路の構造的トラップ
線路や幹線道路の下をくぐる「アンダーパス」は、周囲の住宅街や道路よりも数メートル低いすり鉢の底です。
豪雨時には側溝から溢れた水が一気に集まり、わずか5分〜10分の間に水深1メートル以上の深海へと急変します。
夜間や激しい水しぶきの中では、水面がアスファルトのように反射して見え、水深を肉眼で判断することは絶対に不可能です。「前の車が進んでいるから大丈夫だろう」と追従するのは破滅への一歩です。冠水したアンダーパスを見たら、意地でも後退するか迂回してください。
【車載防災】万が一の冠水閉じ込めに備える!命と愛車を守る必須エマージェンシーツール
どれだけ注意していても、集中豪雨のど真ん中で身動きが取れなくなる可能性はゼロではありません。万が一の浸水トラブルに遭遇した際、乗員の命を確実に生還させるための必須装備と脱出プロトコルを整理します。
サイドガラスを一撃で粉砕する「脱出用ハンマー」の正しい選び方
車内に必ず常備しておくべき唯一のツールが、JIS規格またはGSマーク認証を取得した「緊急脱出用ハンマー(シートベルトカッター付き)」です。
【脱出用ハンマーの常備・使用における鉄則】
・保管場所:トランクやダッシュボードの奥はNG!運転席から手が届くドアポケットやセンターコンソールに固定する
・割るべき窓:フロントガラス(合わせガラス)は絶対に割れない!「運転席または助手席のサイドガラス」を割る
・叩く位置:ガラスの中央ではなく、最も歪みと衝撃に弱い「ガラスの四隅(角)」を垂直に叩く
最近の高級セダンや最新EVの中には、静粛性を高めるためにサイドガラスにも「遮音合わせガラス」を採用している車種が存在します。合わせガラスは脱出用ハンマーでも割ることが極めて困難なため、ご自身の愛車のサイドガラスの刻印(「LAMINATED」の表記があるか)を事前に確認しておくことが重要です。
ドアが開かなくなる物理:水圧の恐ろしさ
水深がドアの高さの半分(約40cm〜50cm)に達すると、外側からドアを押す水圧は数百キログラム(大人の力では絶対に押し開けられない重さ)に達します。
- 水位がドア下端にあるうちに脱出する: 車内に水が染み込み始めた段階であれば、まだドアは開きます。車を守ろうとせず、この瞬間に外へ出てください。
- 水没してドアが開かない場合: パワーウィンドウが生きているうちに素早く窓を全開にして窓から脱出します。
- 電装系がショートして窓も動かない場合: 脱出用ハンマーでサイドガラスの角を叩き割ります。
- ハンマーがない場合の最終手段: 車内に水が入り込み、車内の水位と外の水位がほぼ同じ高さになるまで待ちます。内外の水圧差がなくなった瞬間に、息を大きく吸い込んで足を使って力一杯ドアを蹴り開けて脱出します。
⚠️ 【豪雨で愛車が全損した時のための最大の自衛策】
ゲリラ豪雨で車が水没全損した場合、車両保険の査定額だけでローン残債が相殺できず、手元に借金だけが残るケースが多発しています。商談や査定の前に愛車の最新の適正買取相場をWebで把握しておくことが、いざという時の最大の金銭的防衛になります。
【保険防衛】ゲリラ豪雨の水災で泣かないための「最強の車両保険特約」設計術
車を物理的に守る対策と並んで、絶対に疎かにしてはならないのが「水害に強い自動車保険(車両保険)の特約設計」です。いざ被災した際、保険の入り方ひとつで「数十万〜数百万円の自己負担が発生するか、実質負担ゼロで新車に乗り換えられるか」が真っ二つに分かれます。
エコノミー型でも水災は出る!「1等級ダウン」の正しい知識
多くの人が勘違いしていますが、ゲリラ豪雨、台風、洪水、河川氾濫による浸水損害は、高額なオールリスク型の「一般型車両保険」だけでなく、保険料を安く抑えた「エコノミー型(車対車+限定危険)」であっても原則として全額補償されます。
さらに、事故時の等級ペナルティも軽く設定されています。
- 自損事故(電柱への衝突など): 3等級ダウン(事故有係数適用期間3年)
- 水害・冠水事故(不可抗力の自然災害): 1等級ダウン(事故有係数適用期間1年)
翌年の保険料アップはわずか1等級分で済むため、修理費が数十万円を超える場合や全損認定される場合は、保険を使わない手はありません。
【注意!自然災害でも車両保険が出ない唯一の例外】
・地震による地割れや津波によって車が呑み込まれた場合
※一般的な車両保険では「地震・噴火・津波」は免責事由となります。津波リスクに備えるには「地震・噴火・津波危険車両全損特約」の個別付帯が必要です。
全損時に借金だけが残る「オーバーローン」を防ぐ「新車特約(新価特約)」
車が水没して修理費用が時価額(協定保険価額)を超えると「全損」となり、設定保険金が満額支払われます。
しかし、購入から3年、4年と経過した車は、年々「時価額」が下落しています。
【恐怖のオーバーローン事例】
・4年前に500万円のフルローンで新車を購入
・現在のローン残債:230万円
・現在の車両保険金額(時価額):160万円
⇒ 全損保険金160万円を充当しても【手元に70万円の借金】だけが残る!
この最悪のシナリオを完全に防ぐのが、「新車特約(車両全損時復旧費用特約・新価特約)」です。
この特約を付けておけば、初度登録から数年以内の車が水没全損(または内外装50%以上の大損害)となった際、時価額ではなく「新車購入時の価格(協定新価保険金額・最大数百万円)」が満額支払われます。
残債を一括完済した上で、手出しゼロで新しい新車を買い直すことができるため、新車や高年式の輸入車を購入した際は絶対に外してはならない最強の特約です。
レンタカー特約(代車費用特約)で生活の足を確保する
大規模なゲリラ豪雨や台風が発生すると、被災地周辺のディーラーや整備工場には何十台、何百台もの被災車両が一気に運び込まれます。
工場のピットはパンクし、修理の見積もりが出るまでに1ヶ月、部品調達と修理完了までに3ヶ月〜半年待ちという事態が珍しくありません。
その間、ディーラーの無料代車は完全に出払ってしまいます。
保険に「レンタカー費用特約(代車特約:日額5,000円〜10,000円・最長30日間)」を付帯させておくことで、通勤や家族の送迎に必要な移動手段を保険会社の費用負担で確実に維持することができます。
🚗 【万が一の買い替えも安心!安全な良質車をプロに探してもらう】
「愛車が全損になってしまい、急ぎで次の車を探さなければならない」「中古車市場に潜む水害被災車を掴まされるのが怖い」という方は、一般サイトに出る前の非公開在庫からプロに探してもらうのが確実です。水没車・事故車は最初から完全排除されています。

豪雨通過後の「下回り・ブレーキ・電装系セルフ点検&プロ診断」の鉄則
「なんとか冠水路を通り抜けて無事に帰宅できた」
そう胸を撫で下ろしているドライバーも、まだ油断してはいけません。泥水を掻き分けて走った直後の車は、見えない部分に確実にダメージを負っています。
① ブレーキの乾燥走行(フェード防止)
深い水たまりを通過した直後は、ブレーキディスクとパッドの間に水膜が張り、ブレーキの効きが極端に悪くなっています。
後続車がいない安全な直線道路で、ブレーキペダルを軽く数回ポンピングするように踏み込み、摩擦熱で水分を完全に蒸発させてください。 通常通りの制動力が立ち上がるのを確認するまで、スピードを出してはいけません。
② 下回りとホイールハウスの高圧洗浄
冠水路の水には、大量の泥、ヘドロ、ゴミ、下水の汚物が含まれています。
これらがマフラーの遮熱板の隙間やサスペンションアーム、ブレーキキャリパー周辺にこびりつくと、悪臭の原因になるだけでなく、金属パーツの早期発錆やブレーキ引きずりトラブルを誘発します。
天気が回復したら、コイン洗車場へ直行し、下回り高圧洗浄ガンを使ってホイールハウスの内側や車体底部を徹底的に真水で洗い流してください。
③ プロの整備工場による「油脂類チェック(乳化点検)」
水深がタイヤの半分近くまで達していた場合、トランスミッション、デファレンシャルギア、ハブベアリングのブリーザーベント(呼吸穴)から微量の泥水が侵入している可能性があります。
オイルの中に水分が混入すると、油分と水が混ざり合って白く濁る「オイルの乳化(エマルジョン現象)」が起きます。乳化したギアオイルは潤滑性能がほぼゼロになり、そのまま走行を続けるとギアやベアリングが焼き付いて数十万円の高額修理へと発展します。
少しでも深い水たまりを走行した自覚がある場合は、信頼できる整備工場でリフトアップしてもらい、油脂類の点検と診断機によるエラーログのチェックを受けておくのが賢明な大人の対応です。
よくある質問(FAQ)※ゲリラ豪雨の車浸水対策に即答
Q1. ゲリラ豪雨の予報が出たとき、最も確実な車の水害予防策は何ですか?
要点:ハザードマップで浸水想定区域にある青空駐車場や地下駐車場から、近隣の商業施設やタイムズなどの「自走式立体駐車場の2階以上」へ事前に車を一時避難(事前疎開)させることです。冠水が始まってから車を移動させるのは命に関わるため、大雨警報や線状降水帯の予報が出た前日〜半日前の段階で行動することが鉄則です。
Q2. 一般的な乗用車や都市型SUVが耐えられる限界水深は何センチですか?
要点:物理的な限界水深は「ドアシル(ドア下端)およびマフラー排気口未満」、具体的には水深約10cm〜15cm程度までです。車高の高い都市型SUVであってもエアクリーナーの吸気ダクトはエンジンルーム前方の低い位置に開口していることが多く、タイヤの半分(約25cm〜30cm)を超える冠水路に進入すると、波を被って吸気口から水を吸い込みエンジン全損に至るリスクが跳ね上がります。
Q3. 豪雨の際、アンダーパス以外に避けるべき冠水の危険スポットはどこですか?
要点:河川や用水路に沿った低地道路、すり鉢状になった住宅街の谷底、地下駐車場および地下パーキングへの進入スロープ、そして海岸沿いや高潮リスクのある湾岸道路です。特に側溝と道路の境目が水没で見えなくなっている道路は、脱輪して身動きが取れなくなるため絶対に避けてください。
Q4. 万が一冠水路で立ち往生してドアが開かなくなった場合、どう脱出すればいいですか?
要点:車載の「緊急脱出用ハンマー」を使い、フロントガラスではなく「サイドガラス(運転席または助手席の窓)の角(四隅)」を強く叩き割って脱出してください。フロントガラスは合わせガラスのためハンマーでも貫通できません。ハンマーがない場合は、車内に水が入り込み車内外の水位差が小さくなった瞬間に水圧差が減り、ドアが開きやすくなるタイミングを見計らって力一杯押し開けます。
Q5. ゲリラ豪雨による水没損害に備えるため、自動車保険で付けておくべき特約は何ですか?
要点:車両保険(エコノミー型でも水災は対象)に加えて、「新車特約(車両全損時復旧費用特約)」を付帯しておくことが最も強力です。全損時に新車再購入費用が満額補償されるため、時価額の下落による自己負担やローン残債(オーバーローン)の悲劇を完全に防ぐことができます。あわせて代車費用特約(レンタカー特約)も付けておくと生活の足が途絶えません。
まとめ:自然の猛威を予測し、愛車を守り抜く「大人のリスクマネジメント」
どれほど頑丈な高剛性ボディを誇る最新のドイツ車であっても、何百馬力を発生する高性能スポーツカーであっても、自動車という工業製品は「水」に対して極めて無力です。
- ハザードマップを確認し、大雨の予報が出たら自走式立体駐車場へ事前疎開させる!
- 冠水路の安全限界は10〜15cm!タイヤ半分を超えたら意地でも引き返す!
- 前の大型車の引き波を被らない!アンダーパスには絶対に近づかない!
- 車内には緊急脱出用ハンマーを常備し、割るべきはサイドガラスの角と知る!
- 万が一の全損に備え、車両保険には「新車特約」と「レンタカー特約」を組んでおく!
自然の猛威に対して、人間の力で雨を止めることはできません。
しかし、正しい工学的知識と気象情報を武器にして、「危険な場所へ車を置かない、危険な道路へ車を走らせない」という能動的な予防行動を取ることは、私たちドライバーの意志で100%コントロール可能です。
車は私たちの日常を支え、家族との思い出を紡ぎ出してくれるかけがえのないパートナーです。
今日できる事前の備えを一つずつ確認し、どんな豪雨の季節であっても、愛車と大切な家族の安全をスマートに守り抜いてください!
【免責事項】
本記事に掲載している限界水深の数値、車両の吸排気構造、事前疎開の手順、脱出プロトコル、および自動車保険の特約設計に関する記述は、筆者個人(カーライフ42年・輸入車歴35年のベテランオーナー)の実体験および自動車工学・損害保険制度の一般的な公開情報に基づく主観的な解説・記録です。お車の最低地上高、タイヤサイズ、駆動方式、個体差、道路の傾斜や水流の強さ、および各損害保険会社の約款によって実際の危険度や補償内容は異なります。豪雨時における実際の運転判断、避難行動、および保険契約の内容確認に際しては、周囲の安全を最優先に確認し、必ずご自身の責任においてご判断いただきますようお願い申し上げます。